bunq

- 4.99K Recensies
- 4,4
- Downloads
- 5.000.000+
 Analyse door Mobxio
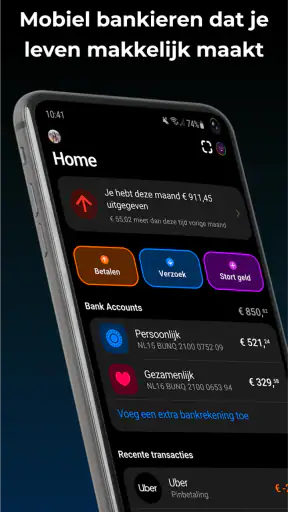
De eerste indruk van bunq is die van een bankapp die meer wil zijn dan een plek om saldo’s te controleren. Je kunt er meerdere IBAN’s naast elkaar gebruiken en geldzaken zoals sparen, beleggen in aandelen en crypto binnen dezelfde omgeving bekijken. Dat klinkt aantrekkelijk als je graag overzicht houdt op je telefoon, maar het roept ook een terechte vraag op: blijft zo’n uitgebreide app na de eerste nieuwsgierigheid echt nuttig? Mijn oordeel is dat bunq vooral waarde heeft voor mensen die hun geld bewust over verschillende doelen verdelen. Wie alleen een eenvoudige betaalrekening zoekt, kan de extra mogelijkheden juist als drukte ervaren.
Van eerste indruk naar vaste geldgewoonte
Ik kijk bij bunq niet alleen naar wat er in de eerste week interessant lijkt, maar vooral naar wat ik na een paar maanden nog zonder moeite blijf doen. In dit deel let ik op de routines die een rekeningindeling bruikbaar houden en op signalen dat die juist te ingewikkeld wordt. Een vaste, korte geldcheck kan daarbij meer opleveren dan steeds nieuwe mogelijkheden uitproberen.
Waarom de eerste week uitnodigt tot uitproberen
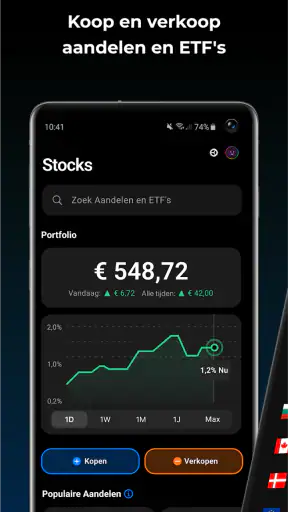
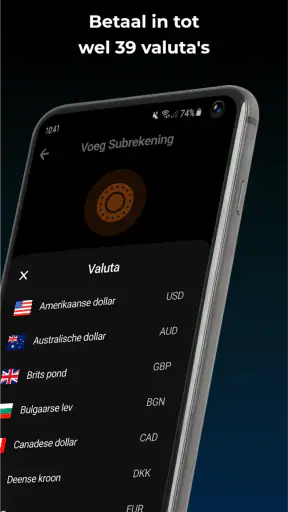
De app is gemaakt door bunq en valt onder financiën. In plaats van één rekening als middelpunt te behandelen, nodigt het idee van meerdere IBAN’s uit om geldstromen apart te bekijken. Dat kan al snel praktisch voelen: een potje voor vaste lasten hoeft niet op te gaan in het saldo dat je voor dagelijkse uitgaven gebruikt. Ook kun je de app verkennen voor sparen en beleggen, zonder voor elk onderwerp meteen naar een andere financiële app te springen.
Dat brede aanbod is de aantrekkingskracht, maar ook de reden om rustig te beginnen. Ik zou eerst bepalen welk concreet probleem ik wil oplossen: bijvoorbeeld meer grip op huishoudelijke uitgaven, een aparte plek voor een spaardoel of minder verwarring tussen privé- en werkgerelateerde betalingen. Pas daarna is het zinvol om te bekijken of een extra rekening of beleggingsonderdeel echt helpt. Zo voorkom je dat je verschillende onderdelen activeert omdat ze er zijn, zonder dat ze een plek krijgen in je routine.
Een herkenbaar dagelijks voorbeeld: je salaris komt binnen, terwijl huur, boodschappen en een vakantiepotje allemaal uit hetzelfde geld worden betaald. Met afzonderlijke IBAN’s kun je die geldstromen duidelijker uit elkaar houden. Dat maakt het makkelijker om te zien welk bedrag je vrij kunt besteden. Het is geen vervanging voor een realistisch budget, maar het kan wel de mentale rekensom verkleinen die je anders telkens opnieuw maakt.
De app is gratis te downloaden, heeft PEGI 3 als leeftijdsclassificatie en is beschikbaar voor apparaten vanaf Android 7.0. bunq verscheen op 24 november 2015; de huidige versie is 32.1.1. De gemiddelde beoordeling is 4,4 op basis van ongeveer 40 duizend beoordelingen, met rond de 5 miljoen installaties. Zulke cijfers kunnen helpen om de algemene belangstelling te peilen, maar vertellen niet of de manier waarop bunq bankieren organiseert bij jouw persoonlijke gewoonten past.
De waarde zit vooral in herhaling
Na de eerste week wordt de relevante vraag niet of je alle onderdelen hebt bekeken, maar of je ze nog gebruikt. Een aparte rekening is pas handig als je er consequent geld naartoe laat lopen en weet waarvoor die bedoeld is. Anders levert de extra rekening vooral nog een saldo en een plek op die je moet controleren. De app kan structuur ondersteunen, maar de structuur ontstaat uiteindelijk door je eigen vaste afspraken.
Een nuttige aanpak is om ieder rekeningonderdeel een duidelijke taak te geven en die taak niet voortdurend te veranderen. Denk aan één plek voor terugkerende verplichtingen en een andere voor een doel waarvoor je bewust spaart. Als je merkt dat je steeds geld tussen rekeningen verplaatst om een onduidelijk overzicht te herstellen, is dat een signaal om je indeling eenvoudiger te maken. Meer rekeningnummers betekenen niet automatisch meer controle.
Voor iemand die inkomsten uit verschillende bronnen ontvangt of gezamenlijke uitgaven naast persoonlijke uitgaven wil volgen, kan die scheiding juist blijvende waarde hebben. Je ziet dan sneller welke stroom bij welke afspraak hoort. Voor een gebruiker met één regelmatig inkomen en weinig financiële doelen is een traditionele bankapp met één duidelijke betaalrekening mogelijk overzichtelijker. De doorslaggevende factor is niet hoeveel opties beschikbaar zijn, maar of je geregeld voordeel haalt uit het onderscheid.
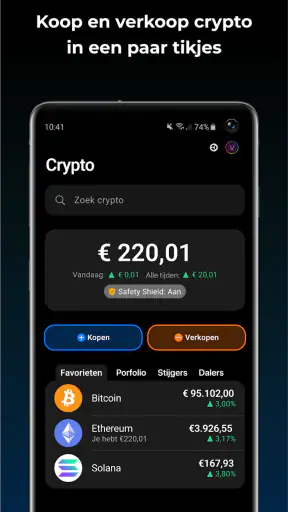
Ook het samenbrengen van sparen en beleggen kan een terugkerend controlemoment creëren. Je kunt bijvoorbeeld bij een maandelijkse geldcheck bekijken of je spaardoel nog klopt en of je beleggingen nog passen bij wat je ermee wilt bereiken. Ik zou die onderdelen niet behandelen alsof ze hetzelfde doel dienen: spaargeld en beleggingen hebben verschillende risico’s en verwachtingen. De mogelijkheid om aandelen en crypto te bekijken maakt de app veelzijdiger, maar is geen reden om te beleggen als je daar geen behoefte aan hebt of de risico’s niet begrijpt.
Hoeveel onderhoud vraagt het?
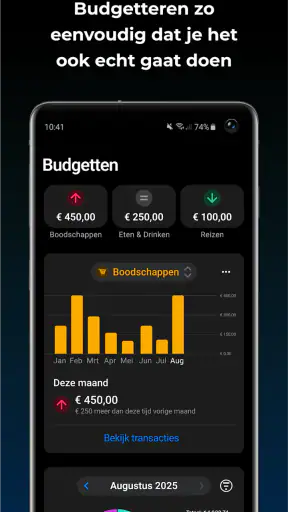
Een financieel overzicht blijft alleen bruikbaar als je het af en toe bijwerkt. Bij meerdere IBAN’s is het verstandig om periodiek te controleren of automatische inkomsten en vaste betalingen nog op de juiste plek staan. Dat voorkomt dat een rekeningindeling die ooit logisch was stilletjes onhandig wordt. Ik zou hiervoor een kort terugkerend moment kiezen, bijvoorbeeld bij het bekijken van de maandelijkse uitgaven, in plaats van de app dagelijks te openen zonder duidelijk doel.
De onderhoudslast hangt vooral af van hoeveel onderdelen je zelf in gebruik neemt. Een eenvoudige opzet met een paar duidelijke doelen kan juist rust geven; een verzameling rekeningen en beleggingsschermen kan meer aandacht vragen dan je eraan wilt besteden. Maak daarom bij het beginnen niet meteen voor elk denkbaar doel een aparte rekening. Voeg pas iets toe wanneer je merkt dat je huidige indeling een terugkerend probleem niet oplost.
Een praktische tip is om bij elke extra rekening vast te leggen wat er wel en niet doorheen hoort te lopen. Als je bijvoorbeeld een rekening reserveert voor vaste lasten, houd dagelijkse aankopen daar dan buiten. Dat lijkt vanzelfsprekend, maar juist kleine uitzonderingen maken een overzicht na verloop van tijd minder betrouwbaar. De winst van bunq zit dan niet alleen in het openen van meerdere IBAN’s, maar in de discipline om de afspraken erachter eenvoudig te houden.
Voor beleggen geldt een andere onderhoudsgrens. Wie de onderdelen voor aandelen of crypto gebruikt, moet bereid zijn zelf na te denken over risico, tijdshorizon en de rol van zulke beleggingen binnen de eigen financiën. Een app die toegang biedt tot verschillende geldactiviteiten neemt die beslissingen niet van je over. Als je liever helemaal niet met koersbewegingen bezig bent, kun je de bankmogelijkheden beoordelen zonder van beleggen een verplicht onderdeel van je gebruik te maken.
Wanneer de extra mogelijkheden vermoeien
De veelzijdigheid kan na verloop van tijd omslaan in keuzemoeheid. Als je vooral snel wilt zien hoeveel geld er beschikbaar is, kunnen meerdere rekeningen, spaardoelen en beleggingsmogelijkheden afleiden van die eenvoudige taak. Dat is geen tekortkoming voor iedere gebruiker, maar wel een reden om eerlijk te kijken naar wat je dagelijks nodig hebt. Een financiële app hoort je beslissingen duidelijker te maken, niet elk bezoek te veranderen in een nieuwe ronde instellingen en saldo’s controleren.
Ook het idee dat alles in één app staat, is niet voor iedereen automatisch een voordeel. Sommige mensen willen bankieren, sparen en beleggen juist gescheiden houden, zodat een dagelijkse betaalrekening niet naast risicovollere keuzes staat. Anderen geven de voorkeur aan een bestaande bankrelatie die ze al goed kennen. In zulke gevallen kan een conventionele bankapp, eventueel aangevuld met een aparte spaar- of beleggingsdienst, beter aansluiten. Je levert dan een deel van de samenhang in, maar kunt wel een eenvoudiger of vertrouwder werkwijze behouden.
Verder moet je de gratis download niet verwarren met de vraag of elk gebruik voor jou passend is. Ik zou vóór een overstap de actuele rekeningvoorwaarden en eventuele kosten in de app en bij bunq zorgvuldig bekijken. Die voorwaarden kunnen belangrijker zijn dan de eerste indruk van het ontwerp, vooral als je rekening meerdere functies moet vervullen of je financiële gewoonten wilt aanpassen. Kies niet op basis van een aantrekkelijke mogelijkheid alleen; controleer of de concrete rekeningvorm past bij hoe je geld ontvangt, uitgeeft en reserveert.
Een andere bron van vermoeidheid is het onderhouden van een indeling die te fijnmazig is geworden. Wanneer iedere kleine uitgavencategorie een eigen plek krijgt, kost het meer aandacht om betalingen consequent te organiseren. Ik vind een compacte opzet sterker: gebruik extra IBAN’s alleen voor geldstromen die je regelmatig uit elkaar wilt houden. Voor een incidenteel doel kan een eenvoudige notitie of een bestaande spaarpot bij je gewone bank al voldoende zijn.
Voor wie bunq op termijn logisch blijft
Ik zou bunq vooral aanraden aan mensen die actief met hun financiële organisatie bezig zijn en voordeel zien in meerdere IBAN’s. Denk aan wie vaste lasten apart wil houden van vrij besteedbaar geld, verschillende inkomsten overzichtelijk wil volgen of sparen en dagelijkse betalingen bewust wil scheiden. Voor zulke gebruikers kan het prettiger zijn om die werkwijze in één app te onderhouden dan om tussen losse diensten te wisselen.
De app past minder goed bij iemand die alleen een eenvoudige rekening nodig heeft en zelden extra financiële functies gebruikt. Ook als je een vaste, vertrouwde bankroutine belangrijker vindt dan nieuwe mogelijkheden, is overstappen niet vanzelfsprekend de moeite waard. En wie beleggen liever buiten de bankapp houdt, hoeft de aanwezigheid van aandelen en crypto niet als voordeel te zien. De beste keuze is de omgeving die je zonder tegenzin blijft gebruiken, niet degene met de langste lijst aan mogelijkheden.
Mijn advies is om klein te beginnen: kies één concrete geldstroom die je beter wilt scheiden en beoordeel na enkele weken of dat verschil in het dagelijks leven merkbaar is. Voeg pas een tweede werkwijze toe als de eerste werkelijk helpt. Zo ontdek je of bunq voor jou een blijvende gewoonte wordt, in plaats van een app die na een enthousiaste eerste verkenning vooral ongebruikt op je telefoon staat.
Uiteindelijk verdient bunq zijn plek niet alleen doordat het bankieren, sparen en beleggen samenbrengt, maar wanneer de meerdere IBAN’s je geld begrijpelijker maken zonder extra rompslomp te creëren. Ik vind de aanpak overtuigend voor mensen die graag actief structuur aanbrengen en bereid zijn hun rekeningindeling af en toe te onderhouden. Voor wie juist eenvoud zoekt, kan een minder uitgebreide bankapp de betere keuze zijn. De blijvende waarde zit in een kleine, goed volgehouden geldroutine, niet in het gebruiken van iedere functie.
Veelgestelde vragen over bunq
Wat is bunq en waarvoor kan ik de app gebruiken?
bunq is een digitale bank die je via de mobiele app kunt gebruiken. Afhankelijk van het gekozen abonnement en je persoonlijke situatie kun je er onder meer een rekening beheren, betalingen doen, betaalkaarten gebruiken en je uitgaven volgen. De app is bedoeld om veel dagelijkse bankzaken online te regelen. Welke functies beschikbaar zijn, kan per land en abonnement verschillen; controleer daarom vóór aanmelding de actuele voorwaarden en het aanbod.
Kan ik bunq gebruiken zonder een betaald abonnement?
bunq biedt verschillende rekening- en abonnementsopties, maar de prijs, inbegrepen functies en eventuele gratis mogelijkheden kunnen veranderen. Sommige functies, zoals extra rekeningen of bepaalde kaarten, zijn mogelijk alleen beschikbaar bij een betaald plan. Bekijk vóór het openen van een rekening de actuele prijspagina en voorwaarden in jouw land. Let daarbij niet alleen op de maandprijs, maar ook op eventuele kosten voor kaarten, geldopnames, buitenlandse betalingen of aanvullende diensten.
Is bunq veilig en hoe beschermt de app mijn rekening?
De bunq-app kan beveiligingsfuncties bieden zoals inloggen met een pincode of biometrische verificatie en meldingen over rekeningactiviteit. De precieze opties kunnen afhangen van je toestel en de actuele appversie. Gebruik een sterke toegangscode, houd je telefoon en app bijgewerkt en deel nooit je inloggegevens of verificatiecodes. Controleer ook welke bescherming en voorwaarden gelden voor jouw rekening, en neem bij verdachte transacties direct contact op met bunq.
Kan ik met bunq in het buitenland betalen en geld opnemen?
De mogelijkheden voor betalingen en geldopnames in het buitenland hangen af van je bunq-abonnement, kaarttype, bestemming en de voorwaarden van de betreffende betaalautomaat of winkel. Ook kunnen wisselkoersen, opnamekosten of andere toeslagen van toepassing zijn. Controleer daarom vóór vertrek de actuele tarieven en limieten in de app of op de website van bunq. Neem bij een reis bovendien een alternatieve betaalmethode mee voor het geval een kaart of betaling niet wordt geaccepteerd.
Wat heb ik nodig om een bunq-rekening te openen en kan iedereen zich aanmelden?
Voor een aanvraag heb je doorgaans een geschikt mobiel apparaat, een internetverbinding en persoonlijke gegevens nodig. bunq kan je identiteit en, afhankelijk van je situatie, aanvullende informatie controleren voordat een rekening wordt geopend. De toelatingsvoorwaarden, beschikbare rekeningtypen en ondersteunde landen kunnen wijzigen. Kijk daarom eerst of je in aanmerking komt en welke documenten nodig zijn. Download de app uitsluitend via de officiële appwinkel en lees de privacyverklaring en voorwaarden voordat je je gegevens verstrekt.
De beste onderdelen van bunq
Aandachtspunten bij bunq
Download bunq in een andere taal